Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

DJP Siapkan SPP-TDLN untuk Memungut PPN Transaksi Digital Lintas Negara
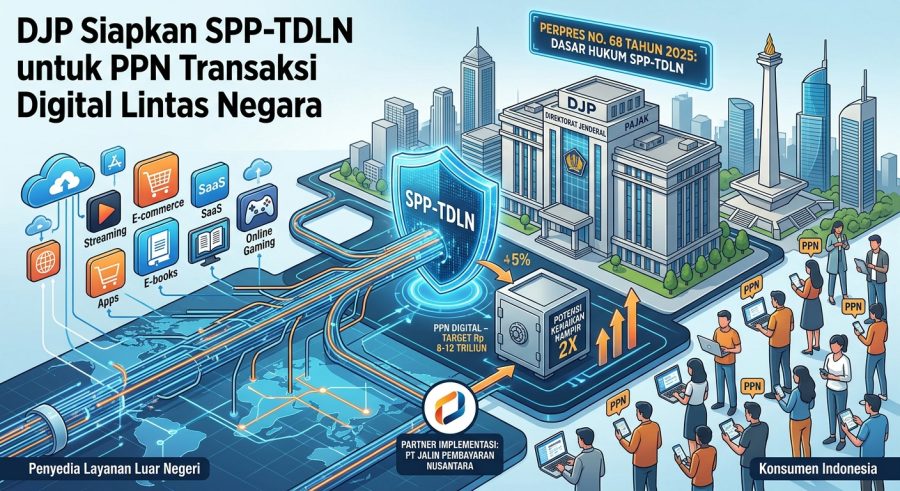
Direktorat Jenderal Pajak (DJP) sedang mempersiapkan implementasi Sistem Pemungutan Pajak Transaksi Digital Luar Negeri, yang disingkat SPP-TDLN, untuk memungut PPN atas transaksi digital lintas batas. Pemerintah menyebut Peraturan Presiden No. 68 Tahun 2025 sebagai dasar penetapan sistem ini. Kementerian Keuangan disebut aktif mengembangkan SPP-TDLN, sementara satu pihak menyebut keterlibatan PT Jalin Pembayaran dalam pengelolaan atau implementasi sistem.
Apa itu SPP-TDLN?
SPP-TDLN adalah nama sistem yang dirancang untuk mengelola pemungutan PPN pada transaksi digital dari penyedia luar negeri kepada konsumen di Indonesia. Penulisan singkatan berbeda-beda di beberapa publikasi: ada yang menulis “SPP-TDLN” dan ada yang menulis “SPPTDLN”. DJP dan Kementerian Keuangan menggarisbawahi tujuan utama sistem: menangkap potensi pajak dari aktivitas ekonomi digital lintas batas yang selama ini belum optimal pemungutannya.
Landasan hukum dan tujuan
Bagaimana SPP-TDLN direncanakan bekerja
DJP menyebut SPP-TDLN akan memanfaatkan infrastruktur teknologi dan proses onboarding terstruktur untuk mengelola pemungutan pajak digital luar negeri. Keterangan yang beredar juga menyebut PT Jalin Pembayaran sebagai entitas terkait dalam pelaksanaan atau pengelolaan sistem.
Dampak terhadap penerimaan pajak
Estimasi penerimaan saat ini yang disebut berada di kisaran Rp 8–12 triliun. Beberapa pihak memperkirakan bahwa penerapan SPP-TDLN dapat meningkatkan basis penerimaan hampir dua kali lipat dibanding angka tersebut. Pemerintah menilai sistem ini dapat memperbesar potensi pajak dari transaksi digital luar negeri.
Jadwal implementasi dan ketidakjelasan
Beberapa catatan menyebut rencana pelaksanaan dimulai pada 10 September. Satu tulisan menyebut tanggal itu sebagai 10 September 2026; catatan lain tidak menyebutkan tahun secara eksplisit. Karena ada ketidakkonsistenan penulisan tanggal mulai, tanggal pasti mulai operasi SPP-TDLN perlu dikonfirmasi melalui pengumuman resmi DJP atau Kementerian Keuangan.
Siapa pihak kunci yang terlibat
Potensi konsekuensi bagi pelaku pasar (asumsi yang perlu diverifikasi)
Kesimpulan
DJP sedang menyiapkan SPP-TDLN sebagai instrumen untuk memungut PPN atas transaksi digital luar negeri dengan landasan Perpres No. 68/2025. Sistem ini akan mengandalkan infrastruktur teknologi dan proses onboarding terstruktur, dengan keterlibatan Kementerian Keuangan dan disebutnya PT Jalin Pembayaran sebagai pihak terkait. Estimasi penerimaan saat ini diperkirakan Rp 8–12 triliun, dan beberapa pihak memperkirakan penerapan sistem dapat mendekati peningkatan dua kali lipat dari nilai tersebut. Tanggal mulai operasi yang beredar menunjuk pada 10 September tetapi ada ketidakjelasan tahun; konfirmasi resmi diperlukan untuk rincian pelaksanaan dan ketentuan teknis.


